تسجيل صندوق التأمين ضد الأخطاء الطبية رسميًا.. تعرف على التفاصيل
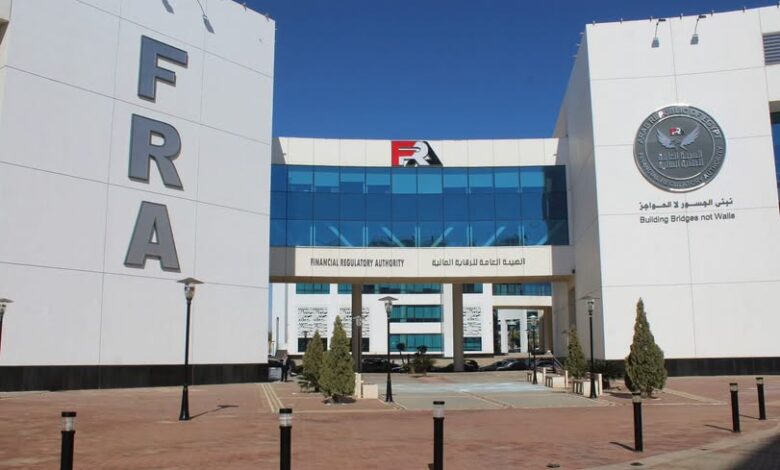
أعلنت الهيئة العامة للرقابة المالية الموافقة على تسجيل الصندوق الحكومي للتأمين ضد الأخطار الناجمة عن الأخطاء الطبية في سجل صناديق التأمين الحكومية، في خطوة تستهدف دعم منظومة المسؤولية الطبية وتعزيز حماية حقوق المرضى والعاملين في القطاع الصحي.
ويأتي القرار بالتزامن مع اعتماد القواعد المنظمة للتغطيات التأمينية التي يقدمها الصندوق، بما يشمل تحديد الفئات المستفيدة والأقساط وآليات التعويض، وفقًا لأحكام قانون التأمين الموحد وقانون تنظيم المسؤولية الطبية وسلامة المريض.
تسجيل صندوق التأمين ضد الأخطاء الطبية رسميًا
أكدت الهيئة العامة للرقابة المالية أن تسجيل الصندوق يأتي في إطار استكمال المنظومة التشريعية والتنفيذية الخاصة بالتأمين على المسؤولية الطبية، وتنفيذًا للنظام الأساسي الذي أقره مجلس الوزراء.
ويهدف الصندوق إلى توفير حماية تأمينية واضحة للمستفيدين من الخدمات الطبية، مع مراعاة حقوق أعضاء المهن الطبية والمنشآت الصحية وتحقيق التوازن بين أطراف المنظومة.
أقساط التأمين لأعضاء المهن الطبية
حددت القواعد المنظمة للصندوق قيمة الأقساط السنوية للأشخاص الطبيعيين من أعضاء المهن الطبية وفقًا لطبيعة المهنة والدرجة التخصصية.
ويبلغ القسط السنوي للأطباء البشريين 240 جنيهًا للممارس العام و920 جنيهًا للدرجات التخصصية الأخرى، بينما يبلغ لأطباء الأسنان وممارسي وأخصائيي العلاج الطبيعي 160 جنيهًا للممارس العام و400 جنيه للدرجات التخصصية.
كما يبلغ القسط السنوي للصيادلة 240 جنيهًا، و100 جنيه للفئات الأخرى المرخص لها بمزاولة المهن الطبية، مع منح حديثي التخرج خصمًا بنسبة 25% خلال أول فترة ترخيص.
قيمة الأقساط للمنشآت الطبية
شملت القواعد أيضًا تحديد الأقساط السنوية المقررة على المنشآت الطبية، بحسب طبيعة المنشأة وحجمها.
ويبلغ القسط للمستشفى التي لا يتجاوز عدد أسرتها 50 سريرًا 24 ألف جنيه سنويًا، مع إضافة 500 جنيه عن كل سرير إضافي، فيما يبلغ 9600 جنيه للمركز الطبي.
كما حُدد القسط السنوي لمركز الأشعة بـ3600 جنيه، ومركز التحاليل بـ2400 جنيه، بينما يبلغ القسط للصيدلية 1200 جنيه.
ما الحالات التي يغطيها الصندوق؟
يوفر الصندوق تغطية تأمينية وتعويضات عن حالات الوفاة أو العجز أو الإصابات البدنية الناتجة عن الأخطاء الطبية، وذلك وفقًا لشروط وثيقة التأمين الصادرة عن الصندوق.
ويمكن للصندوق تقديم التغطية بصورة مباشرة، أو من خلال التعاقد مع شركة تأمين أو أكثر، أو عبر مجمعة تأمينية توافق الهيئة على إنشائها.
حالات لا يشملها التأمين
لا تمتد التغطية التأمينية إلى الحالات التي تنتفي فيها المسؤولية الطبية أو التي يثبت ارتباطها بالغش والاحتيال.
كما يحتفظ الصندوق بحقه في الرجوع على المتسبب في الخطأ الجسيم، أو من تجاوز حدود الترخيص، أو استخدم وسائل غير مشروعة، أو امتنع عن تقديم العلاج للحالات الطارئة، وفقًا للقواعد المنظمة.
الاشتراك شرط لمزاولة المهن الطبية
يُعد الاشتراك في الصندوق أحد الشروط الأساسية لمزاولة المهن الطبية أو الحصول على تراخيص المزاولة وتجديدها، إلى جانب كونه شرطًا لترخيص المنشآت الطبية.
وتستهدف هذه الخطوة توسيع نطاق الحماية التأمينية وضمان استفادة المتعاملين مع القطاع الصحي من التغطيات والتعويضات التي يقررها النظام.
مراجعة الأقساط وفق الدراسات الاكتوارية
ألزمت الهيئة مجلس إدارة الصندوق بتكليف خبير اكتواري مقيد لديها بإعداد دراسة تعتمد على الخبرة الفعلية خلال السنوات الثلاث الأولى من عمر الصندوق.
وتتيح القواعد إجراء دراسات اكتوارية إضافية عند الحاجة، بهدف مراجعة مستويات الأقساط والتأكد من ملاءمتها للتطورات الفعلية في حجم المخاطر والتعويضات.
كيف يحصل المستفيد على التعويض؟
يتمتع الصندوق بشخصية اعتبارية مستقلة ويتبع وزير الصحة والسكان، بينما تخضع فروعه لإشراف الهيئة العامة للرقابة المالية.
كما يوفر الصندوق موقعًا إلكترونيًا رسميًا يمكن من خلاله تقديم طلبات صرف التعويضات، سواء بعد التسوية الودية أو استنادًا إلى حكم قضائي نهائي.