زيادة هامش ربح الصيدلى والموزع فى قرار التسعير الجديد للأدوية.. من 15 لـ 27%

تضمن قرار هيئة الدواء المصرية رقم 480 لسنة 2026 الخاص بآلية تسعير الأدوية، زيادة هامش ربح الموزع والصيدلي للمستحضرات الدوائية، وفقًا لفئات سعرية تختلف بحسب نوع المستحضر، سواء كان محلي الصنع أو مستوردًا.
ونصت المادة السابعة على تحديد نسب هامش الربح للموزع والصيدلي وفقًا للفئات السعرية، مع وضع ضوابط خاصة للمستحضرات المحلية والمستوردة تامة الصنع، والأدوية الأساسية وغير الأساسية، إلى جانب قواعد لتثبيت قيمة هامش الربح عند تجاوز حدود مالية معينة.
هامش ربح الموزع والصيدلي للمستحضرات المحلية
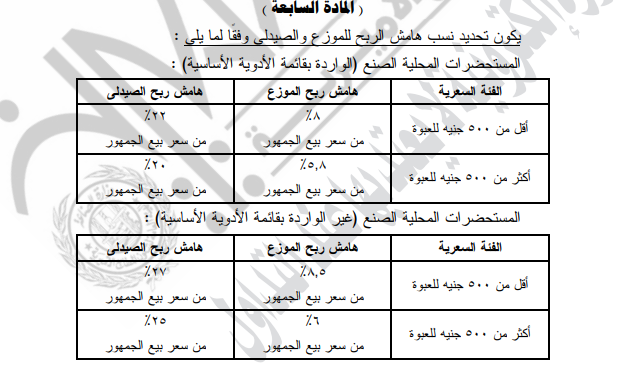
بالنسبة إلى المستحضرات الصيدلية المحلية الصنع الواردة بقائمة الأدوية الأساسية، حدد القرار هامش ربح الموزع عند 8% من سعر بيع الجمهور للأدوية التي يقل سعر العبوة فيها عن 500 جنيه، بينما يبلغ هامش ربح الصيدلي 22% من سعر بيع الجمهور.
أما المستحضرات التي يزيد سعر العبوة فيها على 500 جنيه، فيبلغ هامش ربح الموزع 5.8% من سعر بيع الجمهور، مقابل 20% للصيدلي.
هامش ربح الموزع والصيدلي للمستحضرات المستوردة
حدد القرار، بالنسبة إلى المستحضرات الصيدلية المستوردة الواردة بقائمة الأدوية الأساسية، هامش ربح الموزع عند 8.5% من سعر بيع الجمهور للأدوية التي يقل سعر العبوة فيها عن 500 جنيه، بينما يصل هامش ربح الصيدلي إلى 27% من سعر بيع الجمهور.
وفي حالة المستحضرات التي يزيد سعر العبوة فيها على 500 جنيه، يبلغ هامش ربح الموزع 6% من سعر بيع الجمهور، بينما يبلغ هامش ربح الصيدلي 25% من سعر بيع الجمهور.
هامش ربح المستحضرات المستوردة تامة الصنع
وتضمن القرار كذلك نسب هامش ربح خاصة بـالمستحضرات المستوردة تامة الصنع، حيث حدد هامش ربح الموزع عند 7.4% من سعر بيع الجمهور للمستحضرات التي يقل سعر العبوة فيها عن 500 جنيه، بينما يبلغ هامش ربح الصيدلي 19% من سعر بيع الجمهور.
أما المستحضرات المستوردة تامة الصنع التي يزيد سعر العبوة فيها على 500 جنيه، فقد حدد القرار هامش ربح الموزع عند 4.8% من سعر بيع الجمهور، بينما يصل هامش ربح الصيدلي إلى 15% من سعر بيع الجمهور.
تثبيت قيمة هامش الربح عند تجاوز الحدود
وتنص الآلية على أنه في الأحوال التي تتجاوز فيها قيمة هامش الربح مبلغ 500 جنيه بالنسبة للموزع و1500 جنيه بالنسبة للصيدلي، يتم تثبيت قيمة هامش ربح الموزع والصيدلي طبقًا للفئات السعرية المحددة، وفقًا لما هو موضح في المرفق رقم (2).
ويعني ذلك أن احتساب النسبة لا يؤدي إلى زيادة قيمة الهامش دون حد، وإنما يتم تثبيت قيمة الربح عند الحدود المحددة وفق الفئة السعرية.
تحويل المستحضر من التصنيع المحلي إلى الاستيراد
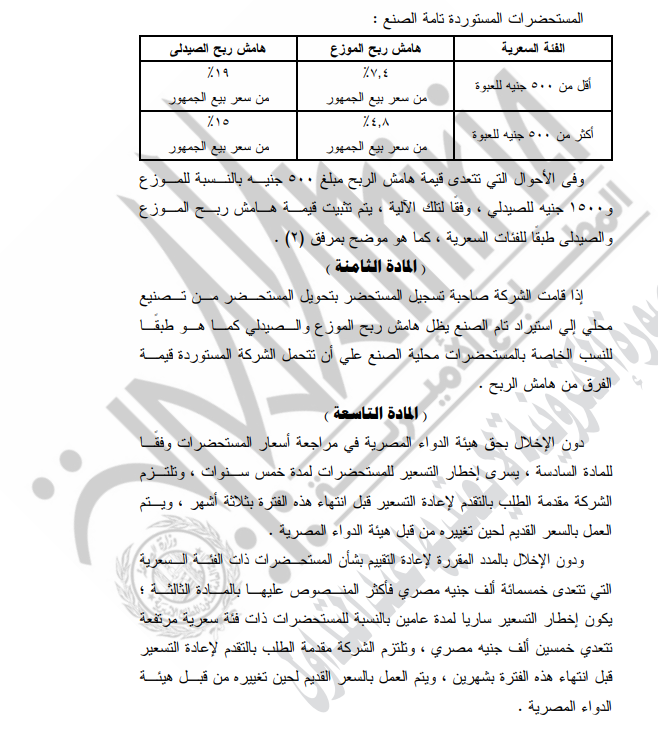
وتنص المادة الثامنة على أنه إذا قامت الشركة صاحبة تسجيل المستحضر بتحويل المستحضر من تصنيع محلي إلى استيراد تام الصنع، يظل هامش ربح الموزع والصيدلي كما هو، وفقًا للنسب الخاصة بالمستحضرات محلية الصنع.
وتتحمل الشركة المستوردة في هذه الحالة قيمة الفرق من هامش الربح، وفقًا لما نصت عليه المادة.
مدة سريان إخطار تسعير المستحضرات
وتحدد المادة التاسعة مدة سريان إخطار التسعير للمستحضرات، مع عدم الإخلال بحق هيئة الدواء المصرية في مراجعة الأسعار وفقًا للمادة السادسة.
وبحسب المادة، يسري إخطار التسعير للمستحضرات لمدة خمس سنوات، وتلتزم الشركة مقدمة الطلب بالتقدم لإعادة التسعير قبل انتهاء هذه المدة بـثلاثة أشهر، مع استمرار العمل بالسعر القديم حتى تغييره من جانب هيئة الدواء المصرية.
مدة تسعير المستحضرات ذات الفئات السعرية المرتفعة
وبالنسبة إلى المستحضرات ذات الفئة السعرية المرتفعة التي تتجاوز 50 ألف جنيه مصري، يكون إخطار التسعير سارياً لمدة عامين، وذلك دون الإخلال بالمدد المقررة لإعادة التقييم للمستحضرات التي تبلغ فئتها السعرية 500 ألف جنيه مصري فأكثر والمنصوص عليها بالمادة الثالثة.
وتلتزم الشركة مقدمة الطلب في هذه الحالة بالتقدم لإعادة التسعير قبل انتهاء مدة العامين بـشهرين، مع استمرار العمل بالسعر القديم إلى حين تغييره من قبل هيئة الدواء المصرية.